

Γιώργος Αλογοσκούφης
______________________________________________
Στη διάλεξη αυτή αναφερόμαστε στην εξέλιξη της ελληνικής οικονομίας μετά την απελευθέρωση το 1944. Ορόσημο στην ανάλυση μας αποτελεί η μεταπολίτευση του 1974..
Πολιτικά η μεταπολίτευση του 1974 οδήγησε στην πιο ώριμη και ομαλή δημοκρατική περίοδο της χώρας από την περίοδο του εθνικού απελευθερωτικού αγώνα. Οδήγησε επίσης και στη μεγάλη εθνική επιτυχία της ισότιμης ένταξης της χώρας στην Ευρωπαϊκή Ένωση (ΕΕ) και σε σημαντική κοινωνική πρόοδο.
Ωστόσο οι επιδόσεις της οικονομίας υπήρξαν ιδιαίτερα απογοητευτικές, ιδιαίτερα αν συγκριθούν με τις επιδόσεις της μετεμφυλιακής εικοσιπενταετίας 1949-1973 ή τις επιδόσεις άλλων μικρών ευρωπαϊκών οικονομιών στην περίοδο μετά το 1974. Οικονομικά, η περίοδος μετά τη μεταπολίτευση και, κυρίως, μετά την ένταξη της Ελλάδας στην ΕΕ, συνδέθηκε με μακρά διαστήματα αναπτυξιακής υστέρησης, δημοσιονομικής και νομισματικής αστάθειας, ατελέσφορων προσπαθειών διαρθρωτικής προσαρμογής και περιοδικών οικονομικών κρίσεων, με αποκορύφωμα την κρίση χρέους του 2010 και τη ‘μεγάλη καθίζηση’ της περιόδου 2010-2016.
Η ίδια η μεταπολίτευση συνέπεσε με την πρώτη μεταπολεμική ύφεση της ελληνικής οικονομίας. Ενώ αρχικά η οικονομία ανέκαμψε σχετικά ικανοποιητικά από την ύφεση του 1974, μετά τη δεύτερη πετρελαϊκή κρίση στα τέλη της δεκαετίας του 1970, την ένταξη της Ελλάδας στην Ευρωπαϊκή Ένωση και την πολιτική ‘αλλαγή’ του 1981, ακολούθησε μια εικοσαετία στασιμοπληθωρισμού, αποσταθεροποίησης και ατελέσφορων προσπαθειών οικονομικής προσαρμογής.
Οι ανισορροπίες που δημιουργήθηκαν στα τέλη της δεκαετίας του 1970 και στη δεκαετία του 1980, όχι μόνο δεν αντιμετωπίστηκαν επαρκώς από την πολιτική της σύγκλισης της δεκαετίας του 1990, αλλά ορισμένες από αυτές, όπως η χαμηλή διεθνής ανταγωνιστικότητα της οικονομίας, παρουσίασαν σημαντική επιδείνωση, λόγω των αδυναμιών των προσπαθειών προσαρμογής.
Η ένταξη της Ελλάδας στη ζώνη του ευρώ το 2001, με μεγάλες διαρθρωτικές και δημοσιονομικές ανισορροπίες και χαμηλή και επιδεινούμενη διεθνή ανταγωνιστικότητα, οδήγησε σε πρωτοφανή αποσταθεροποίηση του ισοζυγίου τρεχουσών εξωτερικών συναλλαγών, με τη μορφή μιας μεγάλης και επίμονης διεύρυνσης των ελλειμμάτων του και μιας εκρηκτικής ανόδου του εξωτερικού χρέους.
Η νέα αυτή αποσταθεροποίηση αυτή, σε συνδυασμό και με τις θεσμικές αδυναμίες της ευρωζώνης, τελικά οδήγησε στη κρίση εξωτερικού δανεισμού του 2010 και στην επιβολή των επώδυνων προγραμμάτων οικονομικής προσαρμογής της περιόδου 2010-2018. Η ανάκαμψη μετά το 2013 υπήρξε αναιμική. To 2020 υπήρξε μια βαθεία ύφεση, από την οποία η ελληνική οικονομία ανέκαμψε κατά το 2021 και 2022. Έκτοτε ου ρυθμοί μεγέθυνσης παραμένουν σχετικά χαμηλοί, αν και ελαφρά υψηλότεροι από το μέσο όρο της ευρωζώνης, κάτι που αναμένεται να συνεχισθεί έως το τέλος της τρέχουσας δεκαετίας.
Στη διάλεξη αυτή θα πάρουμε το νήμα από την αρχή, ξεκινώντας με την περίοδο της ανασυγκρότησης της ελληνικής οικονομίας, μετά τον εμφύλιο πόλεμο της περιόδου 1946-1949, ο οποίος ακολούθησε τον Β΄ Παγκόσμιο Πόλεμο και την κατοχή της περιόδου 1941-1944.
Για τρεις σχεδόν δεκαετίες, από το 1950 έως την ένταξη στην ΕΕ, οι οικονομικές επιδόσεις της Ελλάδας ήταν μεταξύ των πιο εντυπωσιακών στην Ευρώπη και σε ολόκληρο τον κόσμο.
Υψηλοί ρυθμοί οικονομικής μεγέθυνσης, χαμηλός πληθωρισμός έως τις αρχές της δεκαετίας του 1970, χαμηλή ανεργία, απουσία κρίσεων του εξωτερικού ισοζυγίου. Θα μπορούσε να μιλήσει κανείς για ένα μεγάλο αναπτυξιακό επίτευγμα, ένα πραγματικό ‘οικονομικό θαύμα’.
Μετά τη μεταπολίτευση, και κυρίως μετά το δεύτερο πετρελαϊκό σοκ και την ένταξη στην Ε.Ε, τότε Ε.Ο.Κ, οι οικονομικές επιδόσεις της Ελλάδας επιδεινώθηκαν. Οικονομική στασιμότητα ή χαμηλοί ρυθμοί οικονομικής μεγέθυνσης, υψηλός πληθωρισμός, άνοδος της ανεργίας και περιοδικές κρίσεις στο εξωτερικό ισοζύγιο. Μετά την ένταξη στη ζώνη του ευρώ, υπήρξε μία περίοδος οικονομικής ανάκαμψης, η οποία όμως συνδυάστηκε με πρωτοφανή επιδείνωση του εξωτερικού ισοζυγίου και αύξηση του δανεισμού από το εξωτερικό. Οι εξωτερικές και δημοσιονομικές ανισορροπίες επιδεινώθηκαν μετά το ξέσπασμα της διεθνούς χρηματοπιστωτικής κρίσης το 2008 και τη μεγάλη διεθνή ύφεση που προκλήθηκε. Έτσι, η Ελλάδα οδηγήθηκε στην κρίση χρέους του 2010, τα προγράμματα ΄διάσωσης΄, τα ΄μνημόνια΄και τη μεγάλη καθίζηση.
Πολλά από τα προβλήματα που χαρακτήριζαν την ελληνική οικονομία από τη δημιουργία του ελληνικού κράτους και μετά επανεμφανίστηκαν με ιδιαίτερη ένταση στην περίοδο μετά τη μεταπολίτευση. Ακόμη και η δεκαετία οικονομικής ευφορίας μεταξύ 1998 και 2007, ήταν μία περίοδος κατά την οποία αποσταθεροποιήθηκε το εξωτερικό ισοζύγιο, και ακολούθησε η κρίση εξωτερικού χρέους του 2010, η περίοδος της προσαρμογής και η μεγάλη καθίζηση της ελληνικής οικονομίας.
Οι κύριες οικονομικές εξελίξεις στην περίοδο πριν και μετά τη μεταπολίτευση συνοψίζονται στον Πίνακα 1. Περιοριζόμαστε στην εξέταση των βασικών μακροοικονομικών δεικτών, του πληθυσμού, του συνολικού και του κατά κεφαλήν πραγματικού ΑΕΠ, του πληθωρισμού, της ανεργίας και του ισοζυγίου τρεχουσών συναλλαγών, ανά διαδοχική 25ετία. Οι δείκτες αυτοί είναι η βασικοί δείκτες των ρυθμών οικονομικής μεγέθυνσης (πληθυσμός, πραγματικό ΑΕΠ), της νομισματικής σταθερότητας (πληθωρισμός), της αξιοποίησης των ανθρωπίνων πόρων (ανεργία) και της εξάρτησης από τον εξωτερικό δανεισμό (ισοζύγιο τρεχουσών συναλλαγών).
| Πίνακας 1 | |||
| 1950-1974 | 1975-1999 | 2000-2024 | |
| Μεγέθυνση | |||
| Μέσο Ετήσιο % Μεταβολής | |||
| Συνολικός Πληθυσμός | 0,8% | 0,7% | -0,2% |
| Συνολικό ΑΕΠ | 6,9% | 2,2% | 0,6% |
| Κατά Κεφαλήν ΑΕΠ | 6,1% | 1,5% | 0,8% |
| Πληθωρισμός | |||
| Μέση Ετήσια % Μεταβολή ΔΤΚ | 5,5% | 15,0% | 2,2% |
| Ανεργία | |||
| Μέσο % Εργατικού Δυναμικού | 5,1% | 6,6% | 15,4% |
| Εξωτερικό Ισοζύγιο | |||
| % ΑΕΠ | |||
| Ισοζύγιο Τρεχουσών Συναλλαγών | -1,5% | -3,0% | -6,7% |
Ο πληθυσμός της Ελλάδας αυξανόταν κατά 0,8% περίπου το χρόνο στην 25ετία πριν τη μεταπολίτευση και κατά 0,7% το χρόνο στην πρώτη 25ετία μετά τη μεταπολίτευση. Ωστόσο, στην 25ετία μετά το 2000 ο πληθυσμός μειώνεται με μέσο ποσοστό μείωσης 0,2%, κάτι εξαιρετικά ανησυχητικό.
Ο μέσος ετήσιος ρυθμός μεγέθυνσης του ΑΕΠ στην 25ετία πριν τη μεταπολίτευση ήταν 6,9%. Στην πρώτη 25ετία μετά τη μεταπολίτευση μειώθηκε στο 2,2% και στην επόμενη 25ετία, μετά και την ένταξη στην ζώνη του ευρώ, μειώθηκε ακόμη περισσότερο, στο 0,6%.
Αντίστοιχη εξέλιξη είχε και ο μέσος ετήσιος ρυθμός μεγέθυνσης του κατά κεφαλήν πραγματικού ΑΕΠ. Από 6,1% στην 25ετία πριν τη μεταπολίτευση μειώθηκε στο 1,5% στην πρώτη 25ετία μετά τη μεταπολίτευση και στο 0,8% στην πρώτη 25ετία μετά την ένταξη στη ζώνη του ευρώ.
Ενώ ο πληθωρισμός αυξήθηκε στην πρώτη 25ετία μετά τη μεταπολίτευση, μετά την ένταξη στη ζώνη του ευρώ μειώθηκε μόλις στο 2,2%. Ωστόσο, το μέσο ποσοστό ανεργίας και το μέσο έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών παρουσιάζουν συνεχή επιδείνωση σε κάθε διαδοχική 25ετία.
Ωστόσο, τα στοιχεία για ολόκληρες 25ετίες αποκρύπτουν τις σημαντικές διακυμάνσεις που υφίστανται εντός κάθε μίας από αυτές. Για το λόγο αυτό, παρουσιάζουμε και αναλύουμε τη διαχρονική εξέλιξη των κρίσιμων αυτών μακροοικονομικών μεγεθών με τη βοήθεια αναλυτικών γραφημάτων.
Πληθυσμός και Εργατικό Δυναμικό
Η εξέλιξη του πληθυσμού της Ελλάδας παρίσταται στο Γράφημα 1. Ο πληθυσμός της Ελλάδας παρουσίαζε αύξηση έως το 2010. Από 7,3 εκατομμύρια το 1944, το 2010 είχε αυξηθεί στα 11,1 εκατομμύρια κατοίκους. Η μέση ετήσια αύξηση του συνολικού πληθυσμού στην περίοδο αυτή ήταν 0,64%. Μετά το 2010 ο ελληνικός πληθυσμός αρχίζει να μειώνεται. Το 2024 υπολογίζεται να έχει διαμορφωθεί στα 10,5 εκατομμύρια κατοίκους.
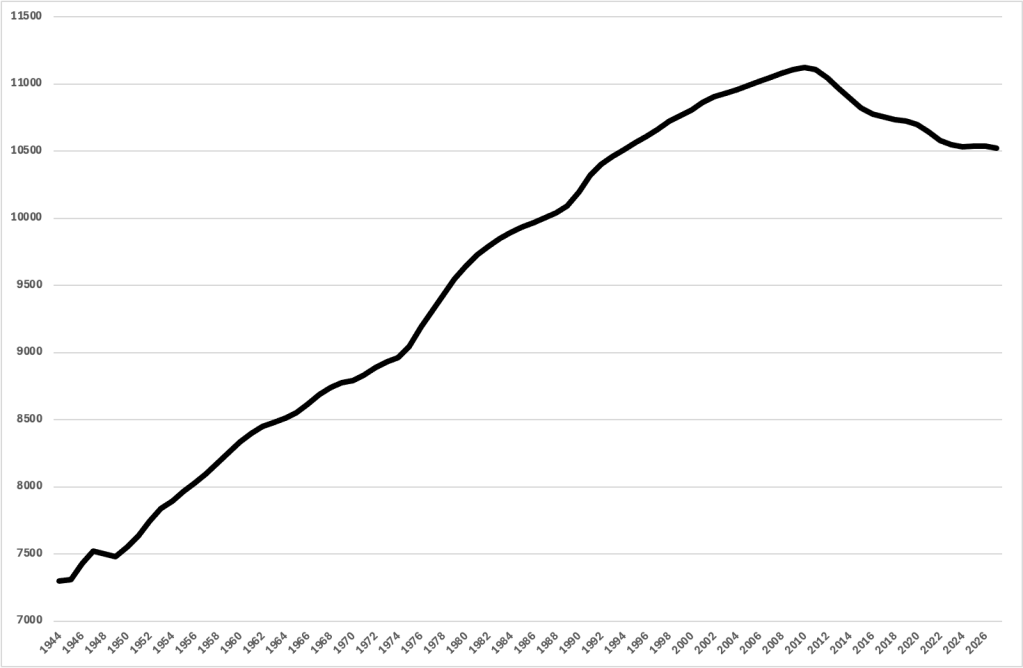
Η δυσμενής αυτή εξέλιξη οφείλεται σε δημογραφικούς κυρίως παράγοντες, και ειδικότερα τη σημαντική πτώση του ποσοστού γονιμότητας. Αποτέλεσμα αυτού είναι η γήρανση του πληθυσμού. Από τα διαθέσιμα στοιχεία, ο πληθυσμός στις παραγωγικές ηλικίες 15-64 έτη μειώνεται ταχύτερα από τον συνολικό πληθυσμό. Ως ποσοστό του συνολικού πληθυσμού, μειώνεται ήδη από τις αρχές της τρέχουσας χιλιετίας. Από 68,0% του συνολικού πληθυσμού το 1999, το 2024 είχε πέσει στο 62,3% ενός συρρικνούμενο συνολικού πληθυσμού.
Η συρρίκνωση του πληθυσμού είναι μια εξαιρετικά ανησυχητική εξέλιξη, τόσο για εθνικούς όσο και για οικονομικούς λόγους. Για να περιοριστούμε στους οικονομικούς λόγους, η μείωση του πληθυσμού αργά ή γρήγορα οδηγεί και σε μείωση του εργατικού δυναμικού, κάτι που θα έχει δυσμενείς συνέπειες στη μελλοντική ανάπτυξη της ελληνικής οικονομίας, αλλά και στο σύστημα υγείας και το ασφαλιστικό σύστημα. Ήδη, το συνολικό εργατικό δυναμικό της Ελλάδας έχει πάψει να αυξάνεται και παρουσιάζει μια μικρή μείωση τα τελευταία χρόνια.
Το Πραγματικό Κατά Κεφαλήν ΑΕΠ
Στα 25 χρόνια πριν την μεταπολίτευση του 1974, το πραγματικό κατά κεφαλήν ΑΕΠ, μετρούμενο σε σταθερές τιμές του 2020, είχε υπέρ-πενταπλασιαστεί, από €2.197 το 1948 σε €12.079 το 1973. Ο μέσος ετήσιος ρυθμός μεγέθυνσης του ήταν 7,2%. Η εξέλιξή του παρουσιάζεται στο Γράφημα 2.

Στα επόμενα 25 χρόνια, από τη μεταπολίτευση του 1974 έως ότου αποφασισθεί η ένταξη της Ελλάδας στην ζώνη του ευρώ, και αφού η Ελλάδα είχε γίνει μέλος της ΕΕ, το πραγματικό κατά κεφαλήν ΑΕΠ αυξήθηκε μόνο κατά 1,4 φορές, από €11.260 το 1974, τη χρονιά της πρώτης μεταπολεμικής ύφεσης, σε €15.545 το 1999. Ο μέσος ετήσιος ρυθμός μεγέθυνσής του είχε πέσει μόλις στο 1,3%.
Στα επόμενα 25 πρώτα χρόνια, αυτά της συμμετοχής της Ελλάδας στην ευρωζώνη, το πραγματικό κατά κεφαλήν ΑΕΠ αυξήθηκε ελάχιστα. Από τα €16.122 του 2000, το πραγματικό κατά κεφαλήν διαμορφώθηκε μόλις στα €19.130 το 2024. Μέσος ετήσιος ρυθμός μεγέθυνσης μόλις 1,0%. Αυτό οφείλεται βέβαια στη διεθνή ύφεση της περιόδου 2008-2009 και στη ‘μεγάλη καθίζηση΄ της περιόδου 2010-2016. Το ιστορικά υψηλότερο επίπεδο του πραγματικού κατά κεφαλήν ΑΕΠ επετεύχθη το 2007, όταν διαμορφώθηκε στα €21.469, 1,3 φορές υψηλότερο από ό,τι το 2000. Το επίπεδο αυτό ακόμη δεν έχει προσεγγισθεί, καθώς το κατά κεφαλήν ΑΕΠ του 2024 υπολείπεται αυτού του 2007 κατά περίπου 11%.
Παρόμοιες τάσεις μπορούν να ανιχνευθούν και σε άλλα συναφή μακροοικονομικά μεγέθη, όπως η κατά κεφαλήν ιδιωτική κατανάλωση, η μέση παραγωγικότητα της εργασίας και οι πραγματικοί μισθοί.
Ρυθμός Μεγέθυνσης Συνολικού ΑΕΠ
Από το 1950 έως το 1973, ο μέσος ετήσιος ρυθμός μεγέθυνσης του συνολικού πραγματικού ΑΕΠ ήταν 7,4%, πολύ υψηλότερος από το μέσο όρο των αναπτυγμένων αλλά και των περισσοτέρων αναπτυσσομένων οικονομιών. Αυτός ο υψηλός ρυθμός οικονομικής μεγέθυνσης ήταν και ο λόγος που το ελληνικό κατά κεφαλήν ΑΕΠ έφθασε το 1973 στο 65% του αντίστοιχου των ΗΠΑ, από περίπου 27% το 1950. Βλ. Γράφημα 3.
Το 1974 εκδηλώθηκε η πρώτη οικονομική ύφεση μετά το τέλος του εμφυλίου, λόγω του πρώτου πετρελαϊκού σοκ, των γεγονότων στην Κύπρο και της επιστράτευσης που ακολούθησε.
Ωστόσο, αμέσως μετά τη μεταπολίτευση η ελληνική οικονομία ανέκαμψε. Μεταξύ 1975 και 1979 ο μέσος ετήσιος ρυθμός αύξησης του πραγματικού ΑΕΠ διαμορφώθηκε στο 5,3% κατά μέσο όρο. Σημειώθηκε επιβράδυνση σε σχέση με την περίοδο της ταχείας ανάπτυξης, αλλά αυτή δεν ήταν ιδιαίτερα μεγάλη.

Το 1980, λόγω του δεύτερου πετρελαϊκού σοκ, ο ρυθμός αύξησης του ΑΕΠ σημείωσε σημαντική πτώση, και το 1981 εκδηλώθηκε η δεύτερη μεταπολεμική ύφεση της ελληνικής οικονομίας.
Η ύφεση αυτή ήταν το προανάκρουσμα μιας δεκαετίας σχεδόν οικονομικής στασιμότητας. Ο μέσος ετήσιος ρυθμός μεγέθυνσης του πραγματικού ΑΕΠ στην δεκαετία του 1980 ήταν μόλις 0,8%. Η κατάσταση αυτή διατηρήθηκε έως και την πρώτη τετραετία της δεκαετίας του 1990. Μετά την επόμενη ύφεση, αυτή του 1993, ο ρυθμός οικονομικής μεγέθυνσης σταδιακά ανέκαμψε, και στο υπόλοιπο της δεκαετίας του 1990 διαμορφώθηκε στο 2,5% κατά μέσο όρο.
Το ποσοστό οικονομικής μεγέθυνσης επιταχύνθηκε μετά την ένταξη της Ελλάδας στη ζώνη του ευρώ. Από το 2000 έως τη διεθνή χρηματοπιστωτική κρίση του 2008, ο μέσος ετήσιος ρυθμός μεγέθυνσης του ΑΕΠ διαμορφώθηκε στο 4,0%.
Η διεθνής χρηματοπιστωτική κρίση κορυφώθηκε στα μέσα Σεπτεμβρίου του 2008, με την κατάρρευση της διεθνούς επενδυτικής τράπεζας Lehman Brothers. Η ελληνική οικονομία οδηγήθηκε σε μία μικρή αρχικά ύφεση από το τελευταίο τρίμηνο του 2008, η οποία έγινε βαθύτερη κατά τη διάρκεια της διεθνούς ύφεσης του 2009, της βαθύτερης και σοβαρότερης ως τότε διεθνούς ύφεσης στη μεταπολεμική περίοδο.
Έκτοτε, λόγω της εκδήλωσης της ‘ελληνικής κρίσης’ του 2010, και ενώ η διεθνής οικονομία ανέκαμψε ήδη από το 2010, η ελληνική οικονομία παρέμεινε εγκλωβισμένη στη μεγαλύτερη και βαθύτερη ύφεση της μεταπολεμικής της ιστορίας, τη ‘μεγάλη καθίζηση’.
Από το 2010 έως και το 2016, το πραγματικό ΑΕΠ μειωνόταν κατά μέσο όρο κατά 3,7% το χρόνο. Η μικρή ανάκαμψη του 2014 αποδείχθηκε προσωρινή, ενώ η ανάκαμψη από το 2017 έως το 2019 χαρακτηρίστηκε από σχετικά χαμηλούς ρυθμούς μεγέθυνσης.
Το 2020 υπήρξε μια μεγάλη ύφεση λόγω της πανδημίας του κορονοϊού, από την οποία η ελληνική οικονομία ανέκαμψε πλήρως κατά το 2021 και 2022. Έκτοτε, οι ρυθμοί μεγέθυνσης παραμένουν χαμηλοί, με αποτέλεσμα ο μέσος ρυθμός μεγέθυνσης μετά την ανάκαμψη του 2016 να διαμορφωθεί μόλις στο 2,0%.
Στο σύνολο της περιόδου 1980-2025 ο μέσος ετήσιος ρυθμός μεγέθυνσης του πραγματικού ΑΕΠ διαμορφώθηκε μόλις στο 1,1%, όσος περίπου και κατά τον 19ο αιώνα.
Ο Πληθωρισμός
Οι υψηλοί ρυθμοί οικονομικής μεγέθυνσης δεν ήταν το μόνο επιτυχές χαρακτηριστικό της ελληνικής οικονομίας στην περίοδο 1950-1973. Μετά τη δημοσιονομική προσαρμογή της περιόδου 1950-1952, τη επιτυχή μεγάλη υποτίμηση του 1953 και τη νομισματική μεταρρύθμιση του 1954, ο πληθωρισμός σταθεροποιήθηκε σε πολύ χαμηλά επίπεδα. Η δραχμή παρέμεινε σταθερά προσδεδεμένη με το δολάριο στην ισοτιμία των 30 δραχμών ανά δολάριο έως το 1972, στα πλαίσια του μεταπολεμικού διεθνούς νομισματικού συστήματος του Bretton Woods. Αποτέλεσμα αυτού ήταν ότι μεταξύ 1955 και 1972 ο μέσος ετήσιος ρυθμός πληθωρισμού ήταν μόλις 2,5%. Τα στοιχεία για το ετήσιο ποσοστό πληθωρισμού παρουσιάζονται στο Γράφημα 4.
Ο πληθωρισμός εκτοξεύτηκε μετά την κατάρρευση του συστήματος σταθερών ισοτιμιών του Bretton Woods, τη διεθνή άνοδο των τιμών των πρώτων υλών και του πετρελαίου και τη συνακόλουθη άνοδο του πληθωρισμού σε ολόκληρο τον κόσμο.

Μετά το 1973, και για περίπου είκοσι χρόνια, λόγω χαλαρής νομισματικής και συναλλαγματικής πολιτικής, ο πληθωρισμός στην Ελλάδα παρέμεινε σε ιδιαίτερα υψηλά επίπεδα. Ο μέσος ετήσιος ρυθμός πληθωρισμού στη δεκαετία του 1970 ήταν 12,3%. Στη δεκαετία του 1980 ανέβηκε στο 19,5%.
Από τις αρχές της δεκαετίας του 1990, η Ελλάδα άρχισε να ακολουθεί μια αντιπληθωριστική πολιτική, βασισμένη στον περιορισμό της νομισματικής χρηματοδότησης του δημοσίου και στον περιορισμό του ρυθμού υποτίμησης της δραχμής. Η πολιτική αυτή, η οποία χαρακτηριστηκε ως πολιτική της ΄σκληρής δραχμής’, σταδιακά οδήγησε τον πληθωρισμό και πάλι σε μονοψήφια ποσοστά. Ο μέσος πληθωρισμός στη δεκαετία του 1990 διαμορφώθηκε στο 11,1%, μειούμενος σταδιακά, από το 20,4% το 1990, στο 2,6% το 1999.
Μετά την ένταξη της Ελλάδος στη ζώνη του ευρώ, ο πληθωρισμός έχει παραμείνει σε πολύ χαμηλά επίπεδα. Στη δεκαετία 2000-2010, ο μέσος ετήσιος πληθωρισμός διαμορφώθηκε στο 3,2%, και μετά την κρίση, έπεσε ακόμη περισσότερο, στο 0,7% στην περίοδο 2010-2019. Υπήρξαν δε περίοδοι, όπως η τετραετία 2013-2016, που ο μέσος ετήσιος πληθωρισμός ήταν αρνητικός, στο -1,2%. Η προσωρινή αύξηση του πληθωρισμού κατά το 2022 οφείλεται στην αύξηση του διεθνούς πληθωρισμού και ήδη έχει εν μέρει αντιστραφεί. Το 2026, λόγω της αύξησης των διεθνών τιμών του πετρελαίου, ο πληθωρισμός αυξάνεται και πάλι.
Το Ποσοστό Ανεργίας
Η εξέλιξη της ανεργίας ως ποσοστού του εργατικού δυναμικού παρουσιάζεται στο Γράφημα 5.
Το ποσοστό ανεργίας παρέμεινε στα επίπεδα του 5% κατά τη διάρκεια της περιόδου υψηλών ρυθμών μεγέθυνσης από τα μέσα της δεκαετίας του 1950, στη δεκαετία του 1960 και έπεσε στα επίπεδα του 2% στη δεκαετία του 1970.
Στις αρχές της δεκαετίας του 1980, λόγω της ύφεσης και της μετέπειτα οικονομικής στασιμότητας, αλλά και της αύξησης του κόστους εργασίας, το ποσοστό ανεργίας τριπλασιάστηκε και σταθεροποιήθηκε στο 6% περίπου.

Από τις αρχές της δεκαετίας του 1990, και κατά τη διάρκεια της εφαρμογής των πολιτικών της σύγκλισης, το ποσοστό ανεργίας μπήκε σε μία νέα ανοδική πορεία, με αποτέλεσμα, λίγο πριν την ένταξη της Ελλάδας στην ευρωζώνη να έχει διαμορφωθεί στο 12%.
Μετά την ένταξη στη ζώνη του ευρώ, και λόγω της επιτάχυνσης των ρυθμών οικονομικής μεγέθυνσης, το ποσοστό ανεργίας άρχισε να μειώνεται, και το 2008 είχε διαμορφωθεί στο 7,7%, το χαμηλότερο επίπεδό του για τουλάχιστον 15 χρόνια.
Έκτοτε, και μετά την εκδήλωση της οικονομικής κρίσης, το ποσοστό ανεργίας εκτοξεύθηκε σε πρωτοφανή για την Ελλάδα επίπεδα, τα οποία ξεπέρασαν και το ποσοστό ανεργίας των ΗΠΑ και της Βρετανίας κατά τη διάρκεια της μεγάλης ύφεσης της δεκαετίας του 1930.
Το 2013 το μέσο ποσοστό ανεργίας έφθασε το 27,5%. Παρά το ότι το άρχισε να μειώνεται μετά το 2014, το 2025 παρέμενε στο 8,8%, υψηλότερο από ό,τι το 2008. Ωστόσο, η τάση του παραμένει πτωτική.
Το Ισοζύγιο Τρεχουσών Συναλλαγών
Σε όλη τη διάρκεια της μεταπολεμικής περιόδου, η ελληνική οικονομία χαρακτηριζόταν από ελλειμματικό ισοζύγιο τρεχουσών συναλλαγών. Ωστόσο, έως και λίγα χρόνια πριν την ένταξη της Ελλάδας στη ζώνη του ευρώ, τα ελλείμματα του ισοζυγίου τρεχουσών συναλλαγών, τα οποία παρουσιάζονται στο Γράφημα 6, ήταν πολύ μικρά σε σχέση με το ΑΕΠ και χρηματοδοτούνταν σχετικά άνετα από αυτόνομες εισροές κεφαλαίων.
Το αρκετά μεγαλύτερο έλλειμμα του εμπορικού ισοζυγίου καλυπτόταν σε πολύ μεγάλο βαθμό από το πλεόνασμα του ισοζυγίου υπηρεσιών (ναυτιλία και τουρισμός) και τους άδηλους πόρους όπως τα μεταναστευτικά εμβάσματα και άλλες μεταβιβάσεις.
Παρά τα σχετικά χαμηλά ελλείμματα, μετά το 1973 η Ελλάδα δεν απέφυγε περιοδικές κρίσεις στο ισοζύγιο πληρωμών, όπως το 1980-81, το 1982-83, το 1984-85 και το 1989-1990. Κάποιες από τις κρίσεις αυτές οδήγησαν σε εφάπαξ υποτίμηση της δραχμής, όπως το 1983 και το 1985, ενώ σε άλλες περιπτώσεις η εφάπαξ υποτίμηση απεφεύχθη. Το μέσο έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών πριν το 1974 ήταν 1,5% του ΑΕΠ. Στην πρώτη 25ετία μετά τη μεταπολίτευση διπλασιάστηκε στο 3,0% του ΑΕΠ.

Η εισαγωγή του ευρώ συνδέθηκε με εξαιρετικά αρνητικές επιπτώσεις στο ελληνικό ισοζύγιο τρεχουσών συναλλαγών. Το 2000, το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών εκτοξεύθηκε στο 6,0% του ΑΕΠ, από 3,6% το 1999 και μόλις 2,7% του ΑΕΠ το 1998. Στη δεκαετία που ακολούθησε, το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών συνέχισε να διευρύνεται και διαμορφώθηκε στο 9,9% του ΑΕΠ κατά μέσο όρο, κάτι πρωτόγνωρο για την ελληνική οικονομία. Το ισοζύγιο τρεχουσών συναλλαγών επιδεινώθηκε περαιτέρω μετά το ξέσπασμα της διεθνούς χρηματοπιστωτικής κρίσης το 2007 και της διεθνούς ύφεσης, η οποία προκάλεσε μείωση των ελληνικών εξαγωγών αγαθών και υπηρεσιών.
Λόγω του ενιαίου νομίσματος και της μεγάλης αυτόνομης εισροής κεφαλαίων στην ελληνική οικονομία, το ισοζύγιο είχε πάψει στη δεκαετία του 2000 να λειτουργεί ως περιοριστικός παράγων για την μακροοικονομική πολιτική, έως ότου ξέσπασε η κρίση εμπιστοσύνης του 2010 και ο αποκλεισμός της Ελλάδας από τις διεθνείς αγορές χρήματος και κεφαλαίου.
Μετά την κρίση του 2010 και την εφαρμογή των προγραμμάτων προσαρμογής το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών σταδιακά μειώθηκε, αλλά παρά τη μεγάλη προσαρμογή το ισοζύγιο δεν κατέστη πλεονασματικό. Τα τελευταία δε χρόνια, μετά την σταδιακή ανάκαμψη της ελληνικής οικονομίας, το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών έχει διευρυνθεί και πάλι.
Η Εξέλιξη του Κατά Κεφαλήν ΑΕΠ και της Κατά Κεφαλήν Κατανάλωσης Σε Σχέση με την ΕΕ
Το Γράφημα 7 δείχνει την εξέλιξη και τις διακυμάνσεις του κατά κεφαλήν ΑΕΠ και της κατά κεφαλήν κατανάλωσης της Ελλάδας, σε σχέση με τα αντίστοιχα μεγέθη της ΕΕ των 15 χωρών, πριν τη διεύρυνση του 2004. Πρόκειται κατά βάση για τις πιο αναπτυγμένες οικονομίες της ΕΕ-27. Τα στοιχεία προέρχονται από την τράπεζα στοιχείων AMECO της Ευρωπαϊκής Επιτροπής και αφορούν τα αντίστοιχα μεγέθη σε μονάδες ισοδύναμης αγοραστικής δύναμης.

Το γράφημα περιγράφει πολύ παραστατικά την οικονομική και πολιτική ιστορία της χώρας και βοηθά να φανεί ο τρόπος με τον οποίο το ελληνικό αναπτυξιακό πρότυπο στηρίχθηκε διαχρονικά περισσότερο στην κατανάλωση παρά στην παραγωγή.
Έως τις αρχές της δεκαετίας του 1970, το κατά κεφαλήν ΑΕΠ πλησιάζει γρήγορα τον μέσο όρο της ΕΕ-15. Η βιομηχανική ανάπτυξη, οι δημόσιες επενδύσεις σε υποδομές, η συγκράτηση μισθών και η εισροή κεφαλαίων (μεταναστευτικά εμβάσματα, ναυτιλία, τουρισμός) οδηγούν σε ισχυρή άνοδο της παραγωγικότητας. Η κατανάλωση ανεβαίνει ακόμα πιο γρήγορα, αντανακλώντας τις υψηλές μεταβιβάσεις από το εξωτερικό (μεταναστευτικά και ναυτιλιακά εμβάσματα) και την ταχεία άνοδο του βιοτικού επιπέδου από πολύ χαμηλή αφετηρία.
Μετά το 1974, το ΑΕΠ συγκλίνει αρχικά περαιτέρω αλλά στη συνέχεια αρχίζει να χάνει έδαφος έναντι των υπολοίπων χωρών της ΕΕ-15. Η πετρελαϊκή κρίση, ο διεθνής στασιμοπληθωρισμός, ο σταδιακός αποπροστατευτισμός και η αδυναμία προσαρμογής μέρους της ελληνικής βιομηχανίας οδηγούν σε αποβιομηχάνιση, αύξηση της ανεργίας και επιβράδυνση της παραγωγικότητας.
Την ίδια στιγμή η δημοκρατική «έκρηξη προσδοκιών», η διόγκωση του κράτους πρόνοιας και της απασχόλησης στο Δημόσιο, μαζί με επεκτατική δημοσιονομική και πιστωτική πολιτική, στηρίζουν την ιδιωτική κατανάλωση. Έτσι η καμπύλη της κατά κεφαλήν κατανάλωσης παραμένει πολύ κοντά στον μέσο όρο της ΕΕ-15, ενώ το ΑΕΠ αρχίζει να αποκλίνει.
Από τα μέσα της δεκαετίας του 1980 έως τα μέσα της δεκαετίας του 1990 η σχετική υστέρηση του ΑΕΠ παγιώνεται. Ο διαρθρωτικός πληθωρισμός, τα μεγάλα δημοσιονομικά και εξωτερικά ελλείμματα και η χαμηλή ανταγωνιστικότητα επιβαρύνουν την ανάπτυξη. Η οικονομία μετακινείται προς τον τομέα των μη διεθνώς εμπορεύσιμων υπηρεσιών (δημόσιος τομέας, εμπόριο, κατασκευές), ενώ ο εξαγωγικός και ο βιομηχανικός τομέας υποχωρούν. Παρά ταύτα, η κατανάλωση παραμένει σταθερά υψηλότερη από το αντίστοιχο επίπεδο του ΑΕΠ, καθώς χρηματοδοτείται από εισοδήματα από ναυτιλία, τουρισμό, διασπορά, δημοσιονομικά ελλείμματα, πιστωτική επέκταση, και κοινοτικές μεταβιβάσεις (ΜΟΠ, διαρθρωτικά ταμεία).
Η προσπάθεια ονομαστικής σύγκλισης και ένταξης στο ευρώ συνοδεύεται από σταθεροποίηση και προσωρινή βελτίωση της σχετικής θέσης του ΑΕΠ. Η ανάπτυξη όμως βασίζεται όλο και περισσότερο σε:
χαμηλά επιτόκια μετά την ένταξη στην ΟΝΕ, έκρηξη στεγαστικού και καταναλωτικού δανεισμού,
διόγκωση του Δημόσιου και των συντάξεων, και φούσκα στην οικοδομή και στις τιμές περιουσιακών στοιχείων.
Το αποτέλεσμα είναι εντυπωσιακό: το κατά κεφαλήν ΑΕΠ ξεπερνά το 80% του μέσου όρου της ΕΕ-15, αλλά η κατανάλωση ξεπερνά το 95%, φθάνοντας σχεδόν στα επίπεδα της ΕΕ-15. Η χώρα ζει, ουσιαστικά, πάνω από τις παραγωγικές της δυνατότητες, με αντάλλαγμα τη συσσώρευση ιδιωτικού και δημόσιου εξωτερικού χρέους μέσω χρόνιων υψηλών ελλειμμάτων στο ισοζύγιο τρεχουσών συναλλαγών.
Η αντιστροφή είναι απότομη. Η ύφεση, τα μνημόνια, η δημοσιονομική προσαρμογή και η κατάρρευση της πιστωτικής επέκτασης ρίχνουν το κατά κεφαλήν ΑΕΠ απότομα, σε επίπεδα μεταξύ 65% και του 60% της ΕΕ-15. Η κατανάλωση περιορίζεται επίσης έντονα, αλλά λόγω της μείωσης των ιδιωτικών αποταμιεύσεων, παραμένει σχετικά πιο «ανθεκτική» από το ΑΕΠ – το χάσμα παραμένει, αν και μικρότερο.
Μετά το 2016 παρατηρείται αρχικά σταθεροποίηση και κατόπιν ανάκαμψη του ΑΕΠ και της κατανάλωσης ως ποσοστό της ΕΕ-15, αλλά από πολύ χαμηλότερη βάση. Η επιδείνωση του 2020 διορθώνεται γρήγορα. Η βελτίωση μετά το 2020 συνδέεται με σταθεροποίηση του χρηματοπιστωτικού συστήματος, αύξηση του τουρισμού και των εξαγωγών υπηρεσιών, και αξιοποίηση ευρωπαϊκών πόρων (ΕΣΠΑ, Ταμείο Ανάκαμψης).
Ωστόσο η οικονομία παραμένει προσανατολισμένη σε υπηρεσίες χαμηλής/μεσαίας προστιθέμενης αξίας, με σχετικά μικρό βιομηχανικό και τεχνολογικό τομέα, χαμηλή παραγωγικότητα και περιορισμένη καινοτομία. Αυτό εξηγεί γιατί το κατά κεφαλήν ΑΕΠ εξακολουθεί να υστερεί αισθητά, ενώ η κατανάλωση συνέχισε να αυξάνεται.
Σχεδόν σε όλη την περίοδο μετά το 1960, το ποσοστό της κατά κεφαλήν κατανάλωσης υπερβαίνει αισθητά το αντίστοιχο του κατά κεφαλήν ΑΕΠ. Αυτό σημαίνει ότι ο μέσος Έλληνας καταναλώνει διαχρονικά περισσότερο από όσο αντιστοιχεί στην παραγωγή του σε σχέση με τον μέσο Ευρωπαίο.
Οι βασικοί μηχανισμοί που το εξηγούν είναι:
Χρόνια χαμηλή αποταμίευση – προτίμηση στην κατανάλωση: Τα νοικοκυριά και το κράτος παρουσιάζουν διαχρονικά χαμηλά ποσοστά καθαρής αποταμίευσης. Οι περίοδοι «καλής συγκυρίας» (π.χ. δεκαετίες του 1960, του 1990 και του 2000, πρόσφατη τουριστική άνθηση) μεταφράζονται περισσότερο σε αύξηση της ιδιωτικής και δημόσιας κατανάλωσης και των επενδύσεων σε κατοικίες παρά σε παραγωγικές επενδύσεις.
Δημοσιονομικά ελλείμματα και δημόσιο χρέος: Μετά το 1980 η δημοσιονομική πολιτική χρησιμοποίησε επανειλημμένα τον δανεισμό για να στηρίξει μισθούς, συντάξεις, επιδόματα και δημόσιες υπηρεσίες σε επίπεδα αντίστοιχα ή και υψηλότερα από της ΕΕ-15, παρότι η παραγωγικότητα και το ΑΕΠ υστερούσαν. Έτσι ένα μέρος της αλλά και της ιδιωτικής κατανάλωσης χρηματοδοτήθηκε από το δημόσιο χρέος.
Ιδιωτικός δανεισμός και χρηματοπιστωτική απελευθέρωση: Από τη δεκαετία του 1990 και ιδίως μετά το ευρώ, η ευκολία πρόσβασης σε φθηνό δανεισμό (στεγαστικό, καταναλωτικό, κάρτες) διογκώνει την κατανάλωση ανεξάρτητα από τη δυναμική του ΑΕΠ. Αυτό φαίνεται ξεκάθαρα στην εκτόξευση της καμπύλης της κατανάλωσης πριν από το 2010.
Εξωτερικές μεταβιβάσεις και εισοδήματα: Κατά τη δεκαετία του 1960 και 1970 η κατανάλωση στηρίχθηκε από τα μεταναστευτικά και ναυτιλιακά εμβάσματα. Από τη δεκαετία του 1980 και μετά προστέθηκαν οι κοινοτικές ενισχύσεις (αγροτικές επιδοτήσεις, διαρθρωτικά ταμεία, Ταμείο Ανάκαμψης). Όλα αυτά αυξάνουν το διαθέσιμο εισόδημα και την κατανάλωση χωρίς να αποτυπώνονται πλήρως στο εγχώριο ΑΕΠ, ή χωρίς να συνοδεύονται από αντίστοιχη άνοδο της παραγωγικότητας.
Τέλος, η εκτεταμένη παραοικονομία σημαίνει ότι ένα μέρος της παραγωγής – και άρα του εισοδήματος – δεν καταγράφεται στο επίσημο ΑΕΠ, ενώ μεγάλο μέρος της αντίστοιχης κατανάλωσης εμφανίζεται στα στοιχεία. Αυτό τεχνητά μειώνει τον δείκτη «ΑΕΠ ως % της ΕΕ-15» σε σχέση με τον δείκτη κατανάλωσης.
_____________________________________________
© Γιώργος Αλογοσκούφης
Το κείμενο αυτό αποτελεί μία περίληψη της Διάλεξης 2, η οποία πραγματοποιήθηκε την Τετάρτη, 14 Οκτωβρίου 2026, στα πλαίσια του μαθήματος Διάρθρωση και Προβλήματα της Ελληνικής Οικονομίας.
Οι περιλήψεις που αναρτώνται στην ιστοσελίδα αυτή δεν υποκαθιστούν σε καμμία περίπτωση την πλήρη διάλεξη, ούτε αναιρούν την χρησιμότητα της δια ζώσης παρακολούθησης των διαλέξεων του μαθήματος, οι οποίες περιλαμβάνουν πολύ περισσότερα στοιχεία και διευκρινίσεις. Επιπλέον οι περιλήψεις αυτές δεν υποκαθιστούν σε καμμία περίπτωση τη μελέτη της σχετικής βιβλιογραφίας και του σχετικού συμπληρωματικού υλικού. Οι εξετάσεις θα βασιστούν στις πλήρεις διαλέξεις και στην προτεινόμενη βιβλιογραφία και το σχετικό συμπληρωματικό υλικό.

